


Die ERGO Fast Lane ist ein Informationsangebot rund um die neue private Altersvorsorge. Interessenten erhalten frühzeitig relevante Neuigkeiten, verständliche Informationen und Hinweise zu den neuen Möglichkeiten der Altersvorsorge.
Das Wichtigste in Kürze
- Das staatlich geförderte private Altersvorsorgedepot startet am 1. Januar 2027.
- Bis zu 540 € Grundzulage und bis zu 300 € Kinderzulage pro Kind sind möglich.
Diese Themen finden Sie hier
- Ihr Wissensvorsprung zur Altersvorsorge-Reform
- Altersvorsorge: Tipps & Tools
- Ihr Ticket zur ERGO Fast Lane
- Was ist das Altersvorsorgedepot?
- Welche Vor- und Nachteile des Altersvorsorgedepots gibt es?
- Altersvorsorge-Reform berechnen
- Für wen ist die geförderte Altersvorsorge besonders wichtig?
- Altersvorsorge für Frauen
- Altersvorsorge für Berufseinsteiger
- Altersvorsorge für Familien
- Altersvorsorge für Riester-Kunden
- Expertenmeinung zur neuen privaten Altersvorsorge-Reform
- FAQ – Häufige Fragen zur ERGO Fast Lane
- FAQ – Häufige Fragen zum Altersvorsorgedepot
Ihr Wissensvorsprung zur Altersvorsorge-Reform
Die Reform der privaten Altersvorsorge bringt viele Fragen mit sich: Was ändert sich bei der staatlichen Förderung, der Riester-Rente und dem geplanten Altersvorsorgedepot? Mit der ERGO Fast Lane bleiben Sie immer einen Schritt voraus:
ERGO Fast Lane

Aktuelle Informationen
Erhalten Sie Informationen zu wichtigen Entwicklungen zur Altersvorsorge-Reform

Exklusive ERGO Masterclasses
Unsere Experten ordnen aktuelle Entwicklungen verständlich ein und beantworten Fragen

Verständliche Experteneinschätzungen
Komplexe Themen einfach erklärt - kompakt, verständlich und praxisnah
Ob aktuelle Entwicklungen zur Altersvorsorge-Reform, praktische Tipps oder hilfreiche Rechner: Entdecken Sie ausgewählte Beiträge und Angebote, die Sie bei Ihrer persönlichen Vorsorge unterstützen.
QUIZ
Renten-Quiz
Wie gut kennen Sie sich mit Ihrer Altersvorsorge aus?
Testen Sie Ihr Wissen rund um Rente, Altersvorsorge und staatliche Förderung. In nur 3 Minuten gibt es spannende Fakten und hilfreiche Aha-Momente.
PODCAST

Lifehacks - Der Podcast mit Katrin
So startest du clever in deine Altersvorsorge.
In dieser informativen Podcast-Folge beleuchten wir, wie man am besten für sein Rentenalter vorsorgt.
MIT DOWNLOAD
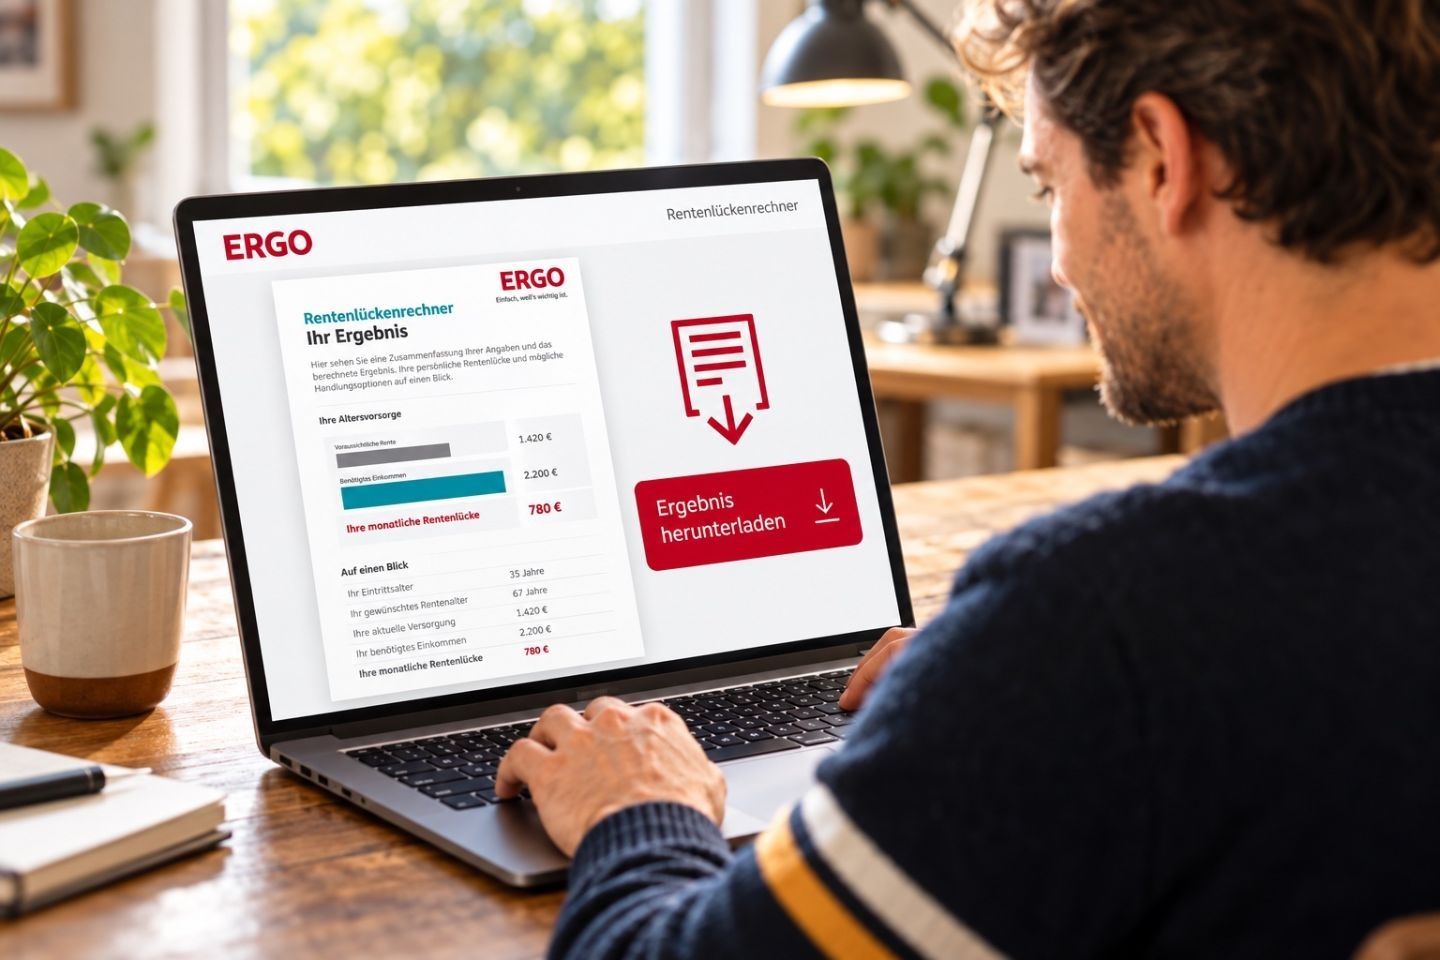
NEU: Der Rentenlückenrechner
Rentenlücke schließen. Freiheit genießen.
Der ERGO Rentenlückenrechner hilft Ihnen, Ihren individuellen Bedarf zu ermitteln. So können Sie Ihrem Ruhestand ohne finanzielle Sorgen entgegenblicken.
Jetzt einen der letzten Plätze in der Live-Masterclass sichern!
Bleiben Sie bei der Altersvorsorge-Reform und dem Altersvorsorgedepot auf dem Laufenden:
Registrieren Sie sich kostenlos für die ERGO Fast Lane und erhalten Sie aktuelle Informationen, Einladungen zu Masterclasses und verständliche Experteneinschätzungen.
Registrieren und gewinnen
Gewinne ein iPhone 18 Pro Max
Registrieren Sie sich jetzt für die ERGO Fast Lane und profitieren Sie doppelt: Zugriff zur ERGO Fast Lane und der Chance, eines von 20 iPhone 18 Pro Max zu gewinnen.
*Die Teilnahme am Gewinnspiel ist kostenfrei. Es gelten die Teilnahmebedingungen.
50 € Early-Bird-Prämie
Early-Bird-Prämie
Gleich entscheiden und dabei nur gewinnen
Registrieren Sie sich jetzt für die ERGO Fast Lane und profitieren Sie doppelt: von aktuellen Informationen rund um die neue geförderte Altersvorsorge - und von 50 € Early-Bird-Prämie*.
*Die 50 Euro Early-Bird-Prämie erhalten Sie bei Vertragsabschluss eines ERGO Altersvorsorgedepots (Versicherungsbeginn 01.01.-01.03.27 mit regelmäßiger Besparung für mind. 12 Monate). Die Prämie wird Ihnen spätestens bis zum 30.06.2028 gutgeschrieben. Es gelten die Teilnahmebedingungen.
Gut zu wissen

So viel Geld gibt’s vom Staat
Für Ihre Altersvorsorge dürfen Sie jährlich mit einer staatlichen Förderung von bis zu 540 € Grundzulage und 300 € pro Kind rechnen. Zusätzlich ist eine Steuerersparnis möglich. Der Mindesteigenbeitrag für die Förderung beträgt nur 10 € monatlich.
Die Höhe Ihrer Grundzulage richtet sich danach, wie viel Sie selbst sparen. Bis zu einem jährlichen Eigenbeitrag von 360 € erhalten Sie für jeden Euro 50 Cent als Grundzulage vom Staat. Für jeden weiteren Euro erhalten Sie weitere 25 Cent pro Euro, bis zu einem Höchsteigenbeitrag von 1.800 € pro Jahr.
Für jedes kindergeldberechtigte Kind, das Ihrem Vertrag zugeordnet ist, gibt es für jeden Euro Eigenbeitrag einen Euro vom Staat zusätzlich als Kinderzulage, bis zu 300 € pro Kind pro Jahr.
Ihre eigenen Beiträge zur Altersvorsorge können Sie jedes Jahr bis zu 1.800 € plus Ihre individuellen Zulagen als Sonderausgaben in der Steuererklärung ansetzen.
Neuigkeiten, Hintergründe und verständliche Einordnungen zur Reform der privaten Altersvorsorge und dem Altersvorsorgedepot.
Rechnertool

Wie hoch ist meine Förderung?
Geben Sie Ihre Angaben in den Altersvorsorgedepot-Rechner ein. Sie erhalten eine erste Einschätzung, wie hoch die staatliche Förderung für Sie ausfallen könnte.
Altersvorsorge für Frauen
Das Altersvorsorgedepot kann Frauen helfen, ihre Rentenlücke zu verkleinern und eigenständig für den Ruhestand vorzusorgen.
Quiz
Renten-Quiz
In 9 Fragen erfahren Sie, wie lange das Geld im Alter reichen muss. Und Sie erhalten Informationen, welche staatliche Förderung die Reform der privaten Altersvorsorge bringt.
Rechnertool
Der Rentenlückenrechner
Rentenlücke schließen. Freiheit genießen.
Der ERGO Rentenlückenrechner hilft Ihnen, Ihren individuellen Bedarf zu ermitteln. So können Sie Ihrem Ruhestand ohne finanzielle Sorgen entgegenblicken.
PODCAST

Wie gelingt der Einstieg in die Altersvorsorge?
Im Podcast spricht Katrin mit einem ETF-Experten darüber, wie Sie mit der Altersvorsorge beginnen und welche Rolle ETFs beim langfristigen Sparen spielen können.
Rechnertool

Wann kann ich in Rente gehen?
Berechnen Sie mit den Renten-Rechner Ihr voraussichtliches Renteneintrittsalter. So sehen Sie, wann Sie nach den aktuellen Regeln in Rente gehen können.

Früher in Rente: Was ist möglich?
Wann können Sie in Rente gehen? Erfahren Sie, welche Altersgrenzen gelten und wie private Altersvorsorge helfen kann, die Zeit bis zum Rentenbeginn zu überbrücken.
Das neue Altersvorsorgedepot: Lohnt es sich für Familien?
Gerade junge Familien können auch mit begrenztem Budget ein solides Finanzpolster für den Ruhestand aufbauen.
200 € Berufseinsteigerbonus
Wie gelingt der Start in die Altersvorsorge?
Ab 2027 können Berufseinsteiger mit dem neuen Altersvorsorgedepot staatlich gefördert fürs Alter sparen.
Diese Produktmodelle wird es ab 01.01.2027 geben
Die Reform soll künftig unterschiedliche staatlich geförderte Vorsorgemodelle ermöglichen, je nach gewünschtem Verhältnis von Renditechancen und Sicherheit. Geplant ist eine breitere Auswahl an Altersvorsorgeprodukten, die von verschiedenen Anbietern wie Banken, Versicherungen, Fondsgesellschaften oder Neobrokern angeboten werden.
Ein zeitgemäßes sowie vielfältiges Angebot lädt jetzt ein, Ihre Absicherung fürs Alter renditestark und kostengünstig zu erweitern. Je nach Anlagetyp entscheiden Sie selbst, welche der geförderten Produkte am besten für Sie passt.

Garantieprodukt
- Beitragsgarantie von 80 % oder 100 % wählbar
- Kombination aus Fondsanlage mit großer Auswahl und klassischer Anlage

Altersvorsorge-Depot
- Fondsanlage ohne Beitragsgarantie
- Als Fondspolice mit einer breiten Auswahl an Fonds und ETFs oder
- als Depotlösung mit Fonds von Deutschlands bester Fondsgesellschaft MEAG*

Standard-Depot
- Fondsanlage ohne Beitragsgarantie
- Zwei Fonds zur Auswahl, individuelle Gewichtung möglich
Das Altersvorsorgedepot ist ein geplanter Baustein der Riester-Reform, die die Bundesregierung 2026 beschlossen hat. Sie soll die staatlich geförderte private Altersvorsorge grundlegend modernisieren. Anders als Vorsorgeprodukte mit hohen Garantievorgaben, wie die klassische Riester-Rente, soll das Altersvorsorgedepot stärker auf kapitalmarktorientiertes Sparen ausgerichtet sein.
Ziel der Reform ist es, höhere Renditechancen zu ermöglichen und die private Altersvorsorge insgesamt attraktiver und einfacher zu gestalten. Dafür sollen unter anderem Garantievorgaben gelockert und die Förderung stärker vereinheitlicht werden.
Im Rahmen der Reform sollen künftig unterschiedliche staatlich geförderte Vorsorgemodelle angeboten werden – darunter das Altersvorsorgedepot, Garantieprodukte und ein Standarddepotprodukt.
Gut zu wissen
Wann starten die neuen Regelungen?
Die neuen Vorsorgeprodukte, wie auch das Altersvorsorgedepot, sollen ab dem 1. Januar 2027 verfügbar sein.
Wer bekommt die Grundzulage im Altersvorsorgedepot?
Die Grundzulage erhalten alle unmittelbar förderberechtigten Personen, die Beiträge in ihr Depot zahlen.
Unmittelbar förderberechtigte Personen sind:
- Arbeitnehmerinnen und Arbeitnehmer (pflichtversichert in der gesetzlichen Rentenversicherung)
- Selbstständige und Freiberufler (auch ohne gesetzliche Rentenversicherungspflicht; Bedingung: Abgabe einer jährlichen Steuererklärung)
- Beamtinnen und Beamte, Richter sowie Soldatinnen und Soldaten
- Auszubildende und Studierende mit rentenversicherungspflichtigem Nebenjob
- Eltern während der Kindererziehungszeiten oder in Elternzeit
- Empfänger von Arbeitslosengeld I und Beziehende von Erwerbsminderungsrente
- Mitglieder berufsständischer Versorgungswerke (z. B. Ärztinnen, Anwälte, Architektinnen)
Mittelbar förderberechtigte Personen:
- Ehe- und Lebenspartner von Förderberechtigten
Nicht förderfähig sind z. B. Minijobber, die sich von der Rentenversicherungspflicht befreien lassen haben, oder Personen ohne eigenes Einkommen und ohne förderberechtigten Partner.
Wichtig: Um die Grundzulage zu erhalten muss der Mindestbeitrag von 120 € pro Jahr (10 € pro Monat) eingezahlt werden.
Wie berechnet sich die Höhe der Kinderzulage?
Die Höhe der Kinderzulage berechnet sich sehr einfach: für jeden eingezahlten Euro gibt es einen Euro Kinderzulage (bis zu einem Maximalbetrag von 300 € pro Jahr).
Um die maximale Kinderzulage zu erhalten müssen Sie also 300 € pro Jahr (25 € pro Monat) an Eigenbeitrag leisten.
Welche Vor- und Nachteile des Altersvorsorgedepots gibt es?
Die wichtigsten Vorteile
Sehr gute Renditechance: Durch die Anlage in ETFs bestehen hohe Renditechancen bei erhöhtem Risiko.
Hohe staatliche Bezuschussung: Grundzulagen, Kinderzulagen und Berufseinsteigerbonus
Steuervorteile: Die Eigenbeiträge bis zu 1.800 Euro sowie der Zulagenanspruch können bei der Einkommensteuererklärung als Sonderausgaben angegeben werden. Das Finanzamt prüft dann für Sie, ob eine Steuererstattung möglich ist.
Flexibilität in der Auszahlung: neben der lebenslangen Rente können Sie sich auch für einen individuell befristeten Auszahlungsplan (z. B. bis zum 85. Lebensjahr) entscheiden.
Die zentralen Nachteile
Eine Auszahlung des geförderten Kapitals vor dem Rentenalter ist zwar technisch möglich, führt jedoch zum Verlust aller staatlichen Zulage und Steuervorteile
Die Auszahlung von gefördertem Altersvorsorgevermögen im Alter muss in voller Höhe mit dem persönlichen Einkommensteuersatz versteuert werden.
Beispiel: Zulagenförderung für ein Elternteil mit zwei Kindern.
Bereits für einen Eigenbeitrag von 300 € (25 € monatlich) ergibt sich dank staatlicher Förderung mit 1.050 € ein ansehnlicher Gesamtbeitrag für die Altersvorsorge!

Mit dem Rechner lässt sich schnell prüfen, wie viel staatliche Zulagen für Ihren Eigenbeitrag möglich sind.
Für wen ist die geförderte Altersvorsorge besonders wichtig?
Je nach Lebensphase, Familienmodell und finanzieller Ausgangslage kann geförderte Altersvorsorge ganz unterschiedlich relevant sein. Die folgenden Beispiele zeigen, für wen staatliche Zuschüsse, planbarer Vermögensaufbau und eine frühzeitige Vorsorge besonders interessant sein können.
Berufsstart
Früh anfangen zahlt sich doppelt aus
Wer früh beginnt, gibt dem Geld die meiste Zeit zum Wachsen. Schon kleine Beträge machen über viele Jahre einen spürbaren Unterschied.
200 €
Bonus einmalig extra, wenn Sie vor Ihrem 25. Geburtstag einen geförderten Vertrag abschließen.
Was die Reform bringt
- Grundzulage von bis zu 540 € im Jahr auf Ihre eigenen Beiträge
- Berufseinsteigerbonus von 200 €, ohne eigenen Antrag
- Altersvorsorgedepot ohne Garantiepflicht, mit mehr Renditechancen
Gut zu wissen: Beim Standarddepot sind die Kosten gesetzlich auf 1,0 Prozent pro Jahr gedeckelt, es handelt sich dabei um Effektivkosten.
Kinder und Elternzeit
Die Vorsorge läuft weiter, auch in der Babypause
Für viele Frauen sind die Jahre mit kleinen Kindern die Zeit, in der die eigene Vorsorge ins Stocken gerät. Genau hier hilft die Reform am stärksten.
bis 300 €
Kinderzulage pro Kind und Jahr. Auf jeden eingezahlten Euro legt der Staat einen Euro drauf.
Was die Reform bringt
- Die volle Kinderzulage gibt es schon ab 25 € Beitrag im Monat
- Der Mindestbeitrag liegt bei 120 € im Jahr und hängt nicht vom Einkommen ab
- In den ersten drei Lebensjahren des Kindes bleiben Sie förderberechtigt, auch ohne Gehalt
Gut zu wissen: Die Kinderzulage beantragen Sie einmal über Ihren Anbieter. Danach fließt sie jedes Jahr automatisch.
Teilzeit
Kleine Beiträge werden besonders stark gefördert
Wer in Teilzeit arbeitet, hat oft wenig Spielraum. Die neue Grundzulage fördert den Einstieg am stärksten. Davon profitiert, wer wenig einzahlen kann.
50 %
Zulage auf die ersten 360 € Eigenbeitrag im Jahr. Das sind 30 € im Monat.
Was die Reform bringt
- Mit 30 € im Monat erhalten Sie 180 € Zulage im Jahr
- Auf jeden weiteren Euro bis 1.800 € kommen 25 Prozent dazu
- Auch Minijobs mit Rentenversicherungspflicht zählen
Gut zu wissen: Die Zulage hängt nicht von Ihrem Gehalt ab, sondern nur von Ihrem eigenen Beitrag.
Selbstständigkeit
Erstmals mit staatlicher Förderung
Bisher blieben Selbstständige bei der geförderten privaten Vorsorge außen vor. Ab 2027 ändert sich das.
Neu
Selbstständige, Freiberuflerinnen und Mitglieder berufsständischer Versorgungswerke sind erstmals förderberechtigt.
Was die Reform bringt
- Dieselben Zulagen wie für Angestellte, auch die Kinderzulage
- Beiträge lassen sich als Sonderausgaben steuerlich geltend machen
- Das Finanzamt prüft automatisch, ob Zulage oder Steuervorteil mehr bringt
Gut zu wissen: Gerade nach einer Gründung schwankt das Einkommen. Für die Zulagen reicht der Mindestbeitrag von 120 € im Jahr.
Rentenalter
Die Auszahlung passend zu einem langen Leben wählen
Zu Rentenbeginn entscheiden Sie, wie Ihr Geld ausgezahlt wird. Für Frauen ist diese Wahl besonders wichtig, weil sie im Schnitt länger leben: 63 von 100 Frauen des Jahrgangs 1966 werden älter als 85.
Lebenslange Rente
Eine monatliche Zahlung, so lange Sie leben. Das Risiko, sehr alt zu werden, trägt der Versicherer.
Auszahlplan
Das Kapital wird in Raten ausgezahlt, mindestens bis zum Alter von 85. Ist es verbraucht, endet die Zahlung.
Lebenslange Rentezahlt ein Leben lang
Auszahlplanbis mind. 85
Rentenbeginn85 Jahre100 Jahre
Bedenken Sie: Wer sich für den Auszahlplan entscheidet, braucht für die Jahre nach dem Ende der Zahlung eine andere Einkommensquelle.
Altersvorsorge für Frauen
Teilzeit, Elternzeit oder die Pflege von Angehörigen können die spätere Rente beeinflussen. Erfahren Sie, wie Frauen mögliche Vorsorgelücken frühzeitig erkennen und gezielt vorsorgen können.
Altersvorsorge für Frauen
Wie Sie Ihre Rentenlücke verkleinern können
Das Altersvorsorgedepot kann Frauen helfen, ihre Rentenlücke zu verkleinern und eigenständig für den Ruhestand vorzusorgen. Staatliche Zulagen fördern bereits kleine Sparbeträge, während sich die Beiträge an unterschiedliche Lebensphasen wie Elternzeit, Teilzeit oder Care-Arbeit anpassen lassen.
Altersvorsorge für Berufseinsteiger
Der erste Job, das erste eigene Gehalt und viele Pläne für die Zukunft. Warum nicht schon jetzt an später denken? Mit dem neuen Altersvorsorgedepot können Berufseinsteiger ab 2027 bereits mit kleinen Beträgen für ihre Rente sparen und von staatlicher Förderung profitieren.
200 € Berufseinsteigerbonus
Altersvorsorge für Berufseinsteiger
Erster Job, erstes Gehalt - 200 € Bonus für später!
Das erste eigene Gehalt, viele Wünsche und noch wenig Geld übrig? Schon mit 10 € monatlich kann der Einstieg in die staatlich geförderte Altersvorsorge gelingen. Wer vor dem 25. Geburtstag startet und die Fördervoraussetzungen erfüllt, kann sich zusätzlich einmalig 200 € Berufseinsteigerbonus sichern. Erfahren Sie, wie das neue Altersvorsorgedepot ab 2027 funktioniert.
Altersvorsorge für Familien
Der Alltag mit Nachwuchs bringt viele Aufgaben und Ausgaben mit sich. Da rückt die eigene Altersvorsorge oft in den Hintergrund. Doch gerade junge Familien können auch mit begrenztem Budget ein solides Finanzpolster für den Ruhestand aufbauen.
Mit Renten-Quiz
Altersvorsorge für Familien
Kleine Beiträge, große Zukunft für die Familie
Zwischen Familienalltag, Kindern und vielen Wünschen bleibt für die eigene Altersvorsorge oft wenig übrig. Mit dem neuen Altersvorsorgedepot können Familien schon ab 10 € monatlich starten und von staatlichen Zulagen für Kinder profitieren. Erfahren Sie, wie die Förderung ab 2027 funktioniert.
Altersvorsorge für Riester-Kunden
Die Altersvorsorgereform bringt neue Möglichkeiten für die private Vorsorge. Doch was bedeutet das für bestehende Riester-Verträge? Erfahren Sie, welche Optionen sich künftig bieten und wie Sie Ihre Altersvorsorge passend zu Ihren persönlichen Zielen gestalten können.
Altersvorsorgedepot und Riester: Was gilt ab 2027?
Was ändert sich für Riester-Kunden?
Riester-Vertrag behalten oder neue Möglichkeiten nutzen? Erfahren Sie, welche Optionen die Altersvorsorgereform vorsieht und wie sich das neue Altersvorsorgedepot von der bisherigen Riester-Rente unterscheidet.
ETF-Sparer

Für junge ETF-Sparerinnen wie Sophia (27)
Sophia weiß, dass sie bis zu ihrer Rente noch sehr viel Zeit hat. Sie ist sich außerdem bewusst, dass ihre gesetzliche Absicherung allein keine Option für sie ist. Bereits ihre Eltern haben schon vor Jahren begonnen, für sie in einen ETF monatlich Geld einzubezahlen. Da Sophia nicht auf die neue Förderung verzichten will und auf lange Sicht von der Aussicht auf hohe Renditen profitieren will, entscheidet sie sich in der Beratung für das Altersvorsorge-Depot für ihre spätere Absicherung.
Selbstständige

Für Selbstständige wie Julian (23)
Geschenktes Geld vom Staat aus der Altersvorsorgereform 2027? Das hat sich Julian bei seinem letzten Gespräch mit seinem ERGO Berater nicht zweimal sagen lassen. Da er das 25. Lebensjahr noch nicht vollendet hat, bekommt er zusätzlich einmalig den Berufseinsteigerbonus in Höhe von 200 €. Als stolzer Besitzer seines neuen eigenen Barber Shops freut er sich über jeden Cent, den er für später zur Seite legen kann.
Dieter Sprott ist Versicherungsexperte bei ERGO und gibt sein Wissen seit Jahren in Schulungen weiter.

Expertenwissen – wichtige Tipps und Infos
Was bedeutet die private Altersvorsorge-Reform für Altersvorsorgende? Im Experteninterview erklärt Dieter Sprott die wichtigsten Änderungen und was diese für die private Altersvorsorge bedeuten.
Wissen zum Hören - der Podcast mit Katrin
Katrin erklärt Finanzthemen verständlich, alltagsnah und auf den Punkt. Freuen Sie sich auf praktische Tipps und wertvolles Wissen rund um Geld, Vorsorge und finanzielle Entscheidungen.
Geld verdienen allein reicht nicht: Ercan Avci über Vorsorge und Finanzen
ETF statt Sparbuch - So startest du clever in deine Altersvorsorge, mit Daniel Kanzler
Finanzplanung für Frauen: Warum später zu spät ist - mit Finanzexpertin Carola Ferstl
Finanzielle Freiheit - Zwischen Frugalismus, FIRE und Realismus" mit Florian Anderl
So sicherst du dich finanziell ab mit Familiencoach Kira Liebmann
Was ist die ERGO Fast Lane?
Wie funktioniert die ERGO Fast Lane?
Einfach hier registrieren und Kontaktdaten hinterlegen. Sobald es wichtige Neuigkeiten oder neue Angebote rund um die Altersvorsorge gibt, informiert ERGO die registrierten Interessenten.
Was ändert sich mit der Reform der geförderten privaten Altersvorsorge?
Das neue Altersvorsorge-Reformgesetz will die private Altersvorsorge künftig einfacher und renditestärker machen. Es soll attraktiver werden, kostengünstig und flexibel für das Rentenalter vorzusorgen.
Ab 2027 werden auch Altersvorsorgeverträge, wie z.B. das Altersvorsorgedepot, mit reiner Fonds- oder ETF-Anlage förderfähig sein und die starre 100 % Beitragsgarantie entfällt. Sie können bei der neuen Förderung zwischen drei Produkten mit oder ohne Garantie wählen.
Die Zulagen berechnen sich einfach: sie sind proportional zum selbst gezahlten Beitrag. Es gibt bis zu 540 € Grundzulage pro Jahr und pro Person. Für diese maximale Förderung sind insgesamt 1.800 € als Eigenbeitrag einzuzahlen.. Dazu kommt noch eine Kinderzulage von jährlich bis zu 300 € pro Kind, die bereits bei einem Eigenbeitrag von jährlichen 300 € erreicht wird. Der Mindesteigenbeitrag pro Jahr liegt bei 120 €.
Der Kreis der unmittelbar Förderberechtigten wird ab 2027 deutlich erweitert. Von der neuen Förderung können nun unter anderem auch Selbstständige, Freiberufler sowie Pflichtversicherte in einem berufsständischen Versorgungswerk profitieren.
Welche Hauptvorteile bringt die neue geförderte private Altersvorsorge?
- Die starre Beitragsgarantie entfällt. Sie können aus vier förderfähigen Produkten wählen: Garantieprodukt mit 100 % oder 80 % Garantie, einer Altersvorsorgedepot oder Depotlösung der MEAG ohne Garantie oder einem Standard-Produkt ohne Garantie.
- Höhere Ertragschancen durch Investieren am Kapitalmarkt, zum Beispiel in die Fonds von Deutschlands bester Fondsgesellschaft MEAG* sowie einer breiten Auswahl weiterer Fonds und ETFs
- Gerade kleine und mittlere Eigenbeiträge werden besonders attraktiv für die Altersvorsorge gefördert.
- Staatliche Förderung von bis zu 540 € Grundzulage jährlich und bis zu 300 € Kinderzulage pro Kind. Zusätzlich sind Steuervorteile möglich.
- Auch junge Menschen, Selbstständige und Freiberufler können profitieren. Junge Sparer sogar besonders: Wer vor Vollendung des 25. Lebensjahres seinen Vertrag abschließt, bekommt einen einmaligen Berufseinsteigerbonus von 200 € on top.
- Bisherige Riester-Verträge: Sie können wie bisher weitergeführt oder auf die neue Förderung umgestellt werden.
Welche Einschränkungen gibt es?
- Mindesteigenbeitrag 120 € im Jahr (10 € monatlich)
- Auszahlung als lebenslange Rente oder Auszahlplan
- Rentenbeginn i.d.R. ab Alter 65 – 70 Jahre
- Eigenbeitrag maximal in Höhe von 6.840 € möglich
- Keine Zusatzversicherungen möglich (z. B. Berufsunfähigkeit, Todesfall)
- Nachgelagerte Besteuerung in der Auszahlphase
Wann kann ich aktiv werden?
Die neue geförderte private Altersvorsorge startet am 1. Januar 2027 . Wer von Anfang an von den Zulagen profitieren will, sollte sich rechtzeitig informieren.
Wie und wann wird diese neue Altersvorsorge versteuert?
In der Ansparphase bietet die neue Förderung zusätzlich auch einen Steuervorteil. Die gesamten jährlichen Einzahlungen in den Vertrag - also die gezahlten Eigenbeiträge bis 1.800 € (geförderte Beiträge) sowie der Zulagenanspruch kann bei der Einkommensteuererklärung als Sonderausgaben angegeben werden. Das Finanzamt prüft dann für Sie, ob eine Steuererstattung möglich ist.
Während der Auszahlphase werden die Leistungen nachgelagert besteuert. Die Auszahlung aus dem gefördertem Altersvorsorgevermögen sind in voller Höhe mit dem persönlichen Steuersatz zu versteuern, der im Rentenalter niedriger sein kann als im Erwerbsleben. Je nach individueller steuerlicher Situation kann der Vorteil aus der Förderung ganz oder teilweise durch die spätere Besteuerung der Rentenleistungen wieder aufgezehrt werden.
Lohnt sich diese neue Förderung für mich?
Wer für seine Altersvorsorge etwas tun möchte, der sollte auf die neue Förderung nicht verzichten. Sie profitieren von geschenktem Geld vom Staat und attraktiven Renditechancen über die Jahre. Mit dem neuen Altersvorsorge-Depot können Sie schon mit kleinen Beiträgen ganz einfach ein zusätzliches Standbein für Ihre Altersvorsorge aufbauen.
Wer bereits einen Riestervertrag hat, sollte gut prüfen, ob für ihn die neue oder die alte Förderung besser ist.
Was soll ich tun, wenn ich schon einen Riestervertrag habe?
Ihr bestehender Riester-Vertrag genießt Bestandsschutz. Sie können Ihren Vertrag also mit der bisherigen Förderung unverändert weiterlaufen lassen. Sie können Ihren Vertrag zum 1.1.2027 aber auch auf die neue Förderung umstellen. Oder Sie wechseln mit Ihrem Vertrag in eines der neu geförderten Altersvorsorgeprodukte.
Wann kommt die Reform wirklich?
Ab dem 1. Januar 2027 können die neuen Altersvorsorgeverträge angeboten und gefördert werden. Ab dann ist auch die neue Förderung möglich.
Die angebotenen Verträge müssen vom Bundeszentralamt für Steuern (BZSt) zertifiziert sein.
* Die MEAG belegte im Capital Fonds-Kompass 2026 Platz 1 unter 100 bewerteten Publikumsfondsanbietern in Deutschland und erhielt die Höchstnote von fünf Sternen. Auszeichnungen in der Vergangenheit sind kein verlässlicher Indikator für zukünftige Wertentwicklungen und Auszeichnungen.
Stand: 12.11.2026