


Sie können Ihr Rentenkonto prüfen und fehlende rentenrechtliche Zeiten, etwa Kindererziehungs- oder Pflegezeiten, nachtragen lassen. Unter bestimmten Voraussetzungen ist es zudem möglich, freiwillige Beiträge oder Sonderzahlungen zu leisten, um Ihre gesetzlichen Ansprüche aufzubessern.
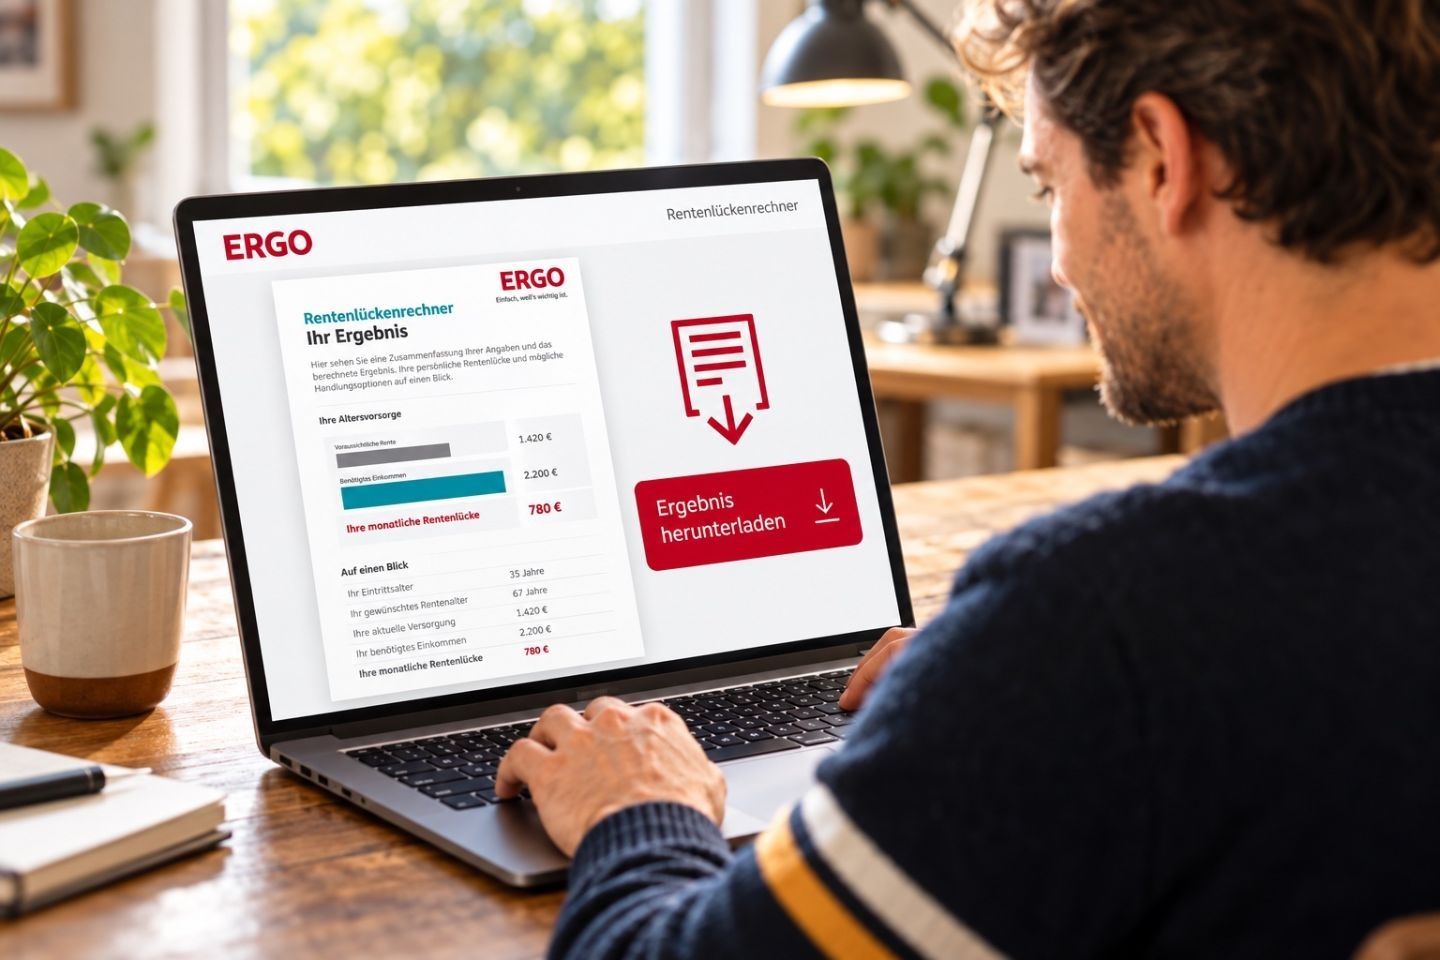
Mit einer soliden Altersvorsorge bewahren Sie sich Ihre finanzielle Unabhängigkeit. Der ERGO Rentenlückenrechner hilft Ihnen, Ihren individuellen Bedarf zu ermitteln. So können Sie Ihrem Ruhestand ohne finanzielle Sorgen entgegenblicken.
Das Wichtigste in Kürze
- Die gesetzliche Rente reicht oft nicht aus, um den gewohnten Lebensstandard im Alter zu halten.
- Durch den demografischen Wandel und die Inflation verliert Ihre Rente zusätzlich an realer Kaufkraft.
- Mit betrieblicher und privater Altersvorsorge können Sie rechtzeitig gegensteuern und Ihre Rentenlücke schließen.
Was ist die Rentenlücke?
Die Rentenlücke ist das Geld, das Ihnen im Alter jeden Monat für Ihren Lebensstandard fehlt. Sie ist der Unterschied zwischen dem, was Sie im Ruhestand an Geld brauchen, und Ihren voraussichtlichen Einkünften. Die gesetzliche Rente allein deckt das bisherige Gehalt meist nicht ab.
Um die Lücke zu berechnen, vergleichen Sie Ihren gewünschten monatlichen Bedarf mit allen erwarteten Renten. Rechnen Sie dabei am besten mit Nettobeträgen. Nutzen Sie direkt den ERGO Rentenlückenrechner, um Ihre persönliche Versorgungslücke unkompliziert und schnell zu ermitteln.
1. Bedarf im Ruhestand schätzen
Erfassen Sie Ihre voraussichtlichen monatlichen Ausgaben für Wohnen, Lebenshaltung, Gesundheit und Freizeit. Berücksichtigen Sie besonders die Inflation.
2. Gesetzliche Rente ermitteln
Nutzen Sie die Hochrechnung in Ihrer jährlichen Renteninformation und ziehen Sie davon noch Kranken- und Pflegeversicherungsbeiträge ab.
3. Weitere Einnahmen einbeziehen
Addieren Sie erwartete Betriebsrenten, private Renten, Kapitalerträge und sonstige regelmäßige Einkünfte.
4. Netto vergleichen
Ziehen Sie die erwarteten Nettoeinnahmen vom benötigten Nettoeinkommen ab. Fehlen Ihnen beispielsweise 600 € im Monat, ist das Ihre Lücke.
ERGO Fast Lane
Die ERGO Fast Lane zum Altersvorsorgedepot
Altersvorsorgedepot
Mit dem neuen Altersvorsorgedepot wird private Altersvorsorge jetzt besonders einfach und profitabel. Mit der ERGO Fast Lane bleiben Sie immer einen Schritt voraus.
Wie hoch wird Ihre Rente ausfallen?
Eine detaillierte Prognose für Ihre Rente finden Sie in Ihrer jährlichen Renteninformation der Deutschen Rentenversicherung. Sie enthält den bisher erworbenen Rentenanspruch sowie eine Hochrechnung Ihrer voraussichtlichen Altersrente zum Erreichen der Regelaltersgrenze.
Die ausgewiesenen Beträge sind allerdings Bruttowerte. Beiträge zur Kranken- und Pflegeversicherung sowie gegebenenfalls Steuern werden davon noch abgezogen. Die Renteninformation ist die wichtigste Ausgangsbasis. Sie muss aber um diese individuellen Abzüge ergänzt werden, um das spätere Nettoeinkommen realistisch einzuschätzen.
Gut zu wissen

Was ist das Rentenniveau?
Das Rentenniveau ist das prozentuale Verhältnis zwischen Ihrer gesetzlichen Rente und Ihrem durchschnittlichen Einkommen während Ihrer Verdienstjahre.
Seit Juli 2026 beträgt das gesetzliche Rentenniveau vor Steuern etwa 48 %. Das bedeutet, dass die Standardrente nach 45 Beitragsjahren rund 48 % des aktuellen Durchschnittseinkommens entspricht.
Achtung: Das Rentenniveau ist keine persönliche Prognose für Ihre individuelle Rente, sondern nur ein Richtwert.
Welche Rolle spielt die Inflation bei der Rente?
Die Inflation verringert die Kaufkraft Ihres Geldes bis zum Renteneintritt spürbar und vergrößert so die Rentenlücke. Dadurch reicht ein heute scheinbar angemessener Betrag später möglicherweise nicht mehr aus, um denselben Lebensstandard zu finanzieren.
Bei einer angenommenen jährlichen Inflation von rund 2 % kostet derselbe Warenkorb in 30 Jahren etwa 1,8-mal so viel. Wer heute 1.000 € zurücklegt, hat in 20 Jahren real nur noch eine Kaufkraft von rund 670 €. Ein Rentenlückenrechner sollte deshalb immer auch die Inflation berücksichtigen, um die Versorgungslücke realistisch abzubilden.
Warum betrifft die Rentenlücke fast jeden?
Die finanzielle Lücke betrifft viele Menschen, weil die Rente im Ruhestand meist nur einen Teil des bisherigen Einkommens beträgt.
Wer heute 3.000 € netto verdient, bekommt später oft weniger als 1.500 € gesetzliche Rente. Für viele Menschen bedeutet dieser plötzliche Einkommensrückgang – die Rentenlücke – einen spürbaren Einschnitt in ihren gewohnten Lebensstandard.
Der demografische Wandel verschärft den langfristigen Finanzierungsdruck auf die gesetzliche Rente. Auf immer mehr Rentnerinnen und Rentner kommen vergleichsweise weniger Beitragszahlende. Zusätzlich verringern Teilzeit, längere Erwerbsunterbrechungen oder ein früherer Renteneintritt die persönliche Rente erheblich.
Wie kann die Rentenlücke geschlossen werden?
Um die finanzielle Lücke im Alter zu schließen, stehen Ihnen verschiedene Vorsorgewege zur Verfügung. Grundsätzlich unterscheidet man dabei zwischen der betrieblichen und der privaten Altersvorsorge.
Bei der betrieblichen Altersvorsorge (bAV) sparen Sie direkt über Ihren Arbeitgeber für das Alter. Meist fließt über eine Entgeltumwandlung ein Teil Ihres Bruttogehalts in die spätere Rente, wobei sich der Arbeitgeber häufig mit einem festen Zuschuss beteiligt. Die private Altersvorsorge schließen Sie hingegen völlig unabhängig von Ihrem Beruf ab, um gezielt eigenes Vermögen aufzubauen. Hierzu zählen beispielsweise private Rentenversicherungen, langfristige ETF-Sparpläne oder das neue Altersvorsorgedepot, das künftig die klassische Riester-Rente ablösen soll.
Welche Variante der privaten Altersvorsorge passt zu Ihnen?
Um Ihre persönliche Rentenlücke effektiv zu schließen, ist der Aufbau einer privaten Altersvorsorge ein hilfreicher Schritt. Welcher Mix dabei für Sie sinnvoll ist, hängt von Ihrem Einkommen, Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab. Die folgende Übersicht vergleicht gängige Varianten und zeigt, wann sich welche Anlageform besonders eignet.
| Kriterium | ETF-Sparplan | Private Rentenversicherung | Altersvorsorgedepot |
|---|---|---|---|
| Renditechancen | Hoch (marktabhängig) | Mittel | Hoch (marktabhängig) |
| Flexibilität | Sehr hoch | Mittel | Mittel |
| Staatliche Förderung | Keine | Steuerliche Vorteile möglich | Zulagen und Steuervorteile |
| Wann geeignet? | Langer Anlagehorizont, risikobereit | Wunsch nach Planbarkeit und Sicherheit | Familien mit Kindern, Gutverdienende |
Wann sollte mit der Altersvorsorge gestartet werden?
Der beste Zeitpunkt, mit der privaten Altersvorsorge zu beginnen und die Rentenlücke zu schließen, ist möglichst früh. So bleibt mehr Zeit, vom Zinseszinseffekt zu profitieren. Auch kleine regelmäßige Beiträge entwickeln sich über viele Jahre zu einem großen Vorsorgevermögen.
In unserem ERGO Podcast „Lifehacks“, Folge 46 mit dem Titel „Geld verdienen allein reicht nicht, Ercan Avci über Vorsorge und Finanzen“ erklärt Ercan Avci, Finanzdienstleister und Content Creator zu Finanzthemen, diesen langfristigen Gedanken sehr passend.
„Ich sehe es wie einen Marathon. Du trainierst ja auch auf den Marathon Wochen, vielleicht auch Monate, damit du zum Datum X diese Strecke auch laufen kannst. Und so ist es ja auch mit der Rente. Ich meine, wir wissen ja, dass es irgendwann kommt.“
Wer später startet, kann die Lücke dennoch durch angepasste Sparraten verringern. Einen zu späten Zeitpunkt gibt es nicht. Ausschlaggebend ist, mit der Altersvorsorge zu beginnen, sobald es die finanzielle Situation zulässt.
Das Bedürfnis nach Absicherung ist völlig normal. Ercan Avci führt in derselben Podcast-Folge weiter aus: „Ich denke, es geht hauptsächlich um Sicherheit. Die Menschen suchen nach Sicherheit, wie sie auch möglichst mit wenig Einkommen gerade fürs Alter etwas tun können, damit sie dort keine finanziellen Schwierigkeiten haben. Viele haben Angst vor der Altersarmut.“
Die nächsten Schritte zum Schließen der Rentenlücke
Damit Sie den Überblick behalten und Ihre Rentenlücke aktiv schließen, sollten Sie strukturiert vorgehen.
✓ Renteninformation prüfen: Kontrollieren Sie Ihre aktuelle Renteninformation der Deutschen Rentenversicherung und notieren Sie sich Ihre zu erwartende Bruttorente.
✓ Budget ermitteln: Ermitteln Sie Ihre monatlichen Einnahmen und Ausgaben, um Ihr verfügbares Budget für die Vorsorge festzustellen.
✓ Vorsorge starten: Starten Sie mit der Umsetzung und richten Sie beispielsweise eine betriebliche Altersvorsorge oder einen ersten ETF-Sparplan ein.
FAQ – Häufige Fragen zur Rentenlücke
Die wichtigsten Fragen und Antworten für Sie zusammengefasst.
Wie lässt sich die gesetzliche Rente weiter optimieren?
Welche Rolle spielt ein späterer Renteneintritt?
Ein späterer Eintritt in den Ruhestand kann den monatlichen Rentenanspruch deutlich erhöhen, da Sie länger Beiträge einzahlen und weniger Abschläge in Kauf nehmen müssen. Zudem verkürzt sich die Zeit, in der Sie von Ihrem angesparten Vermögen leben müssen.
Tipps der Redaktion
Lesen lohnt sich!